AI产品财务核算:真实成本拆解、毛利率健康线与净利润计算(附Python模型)
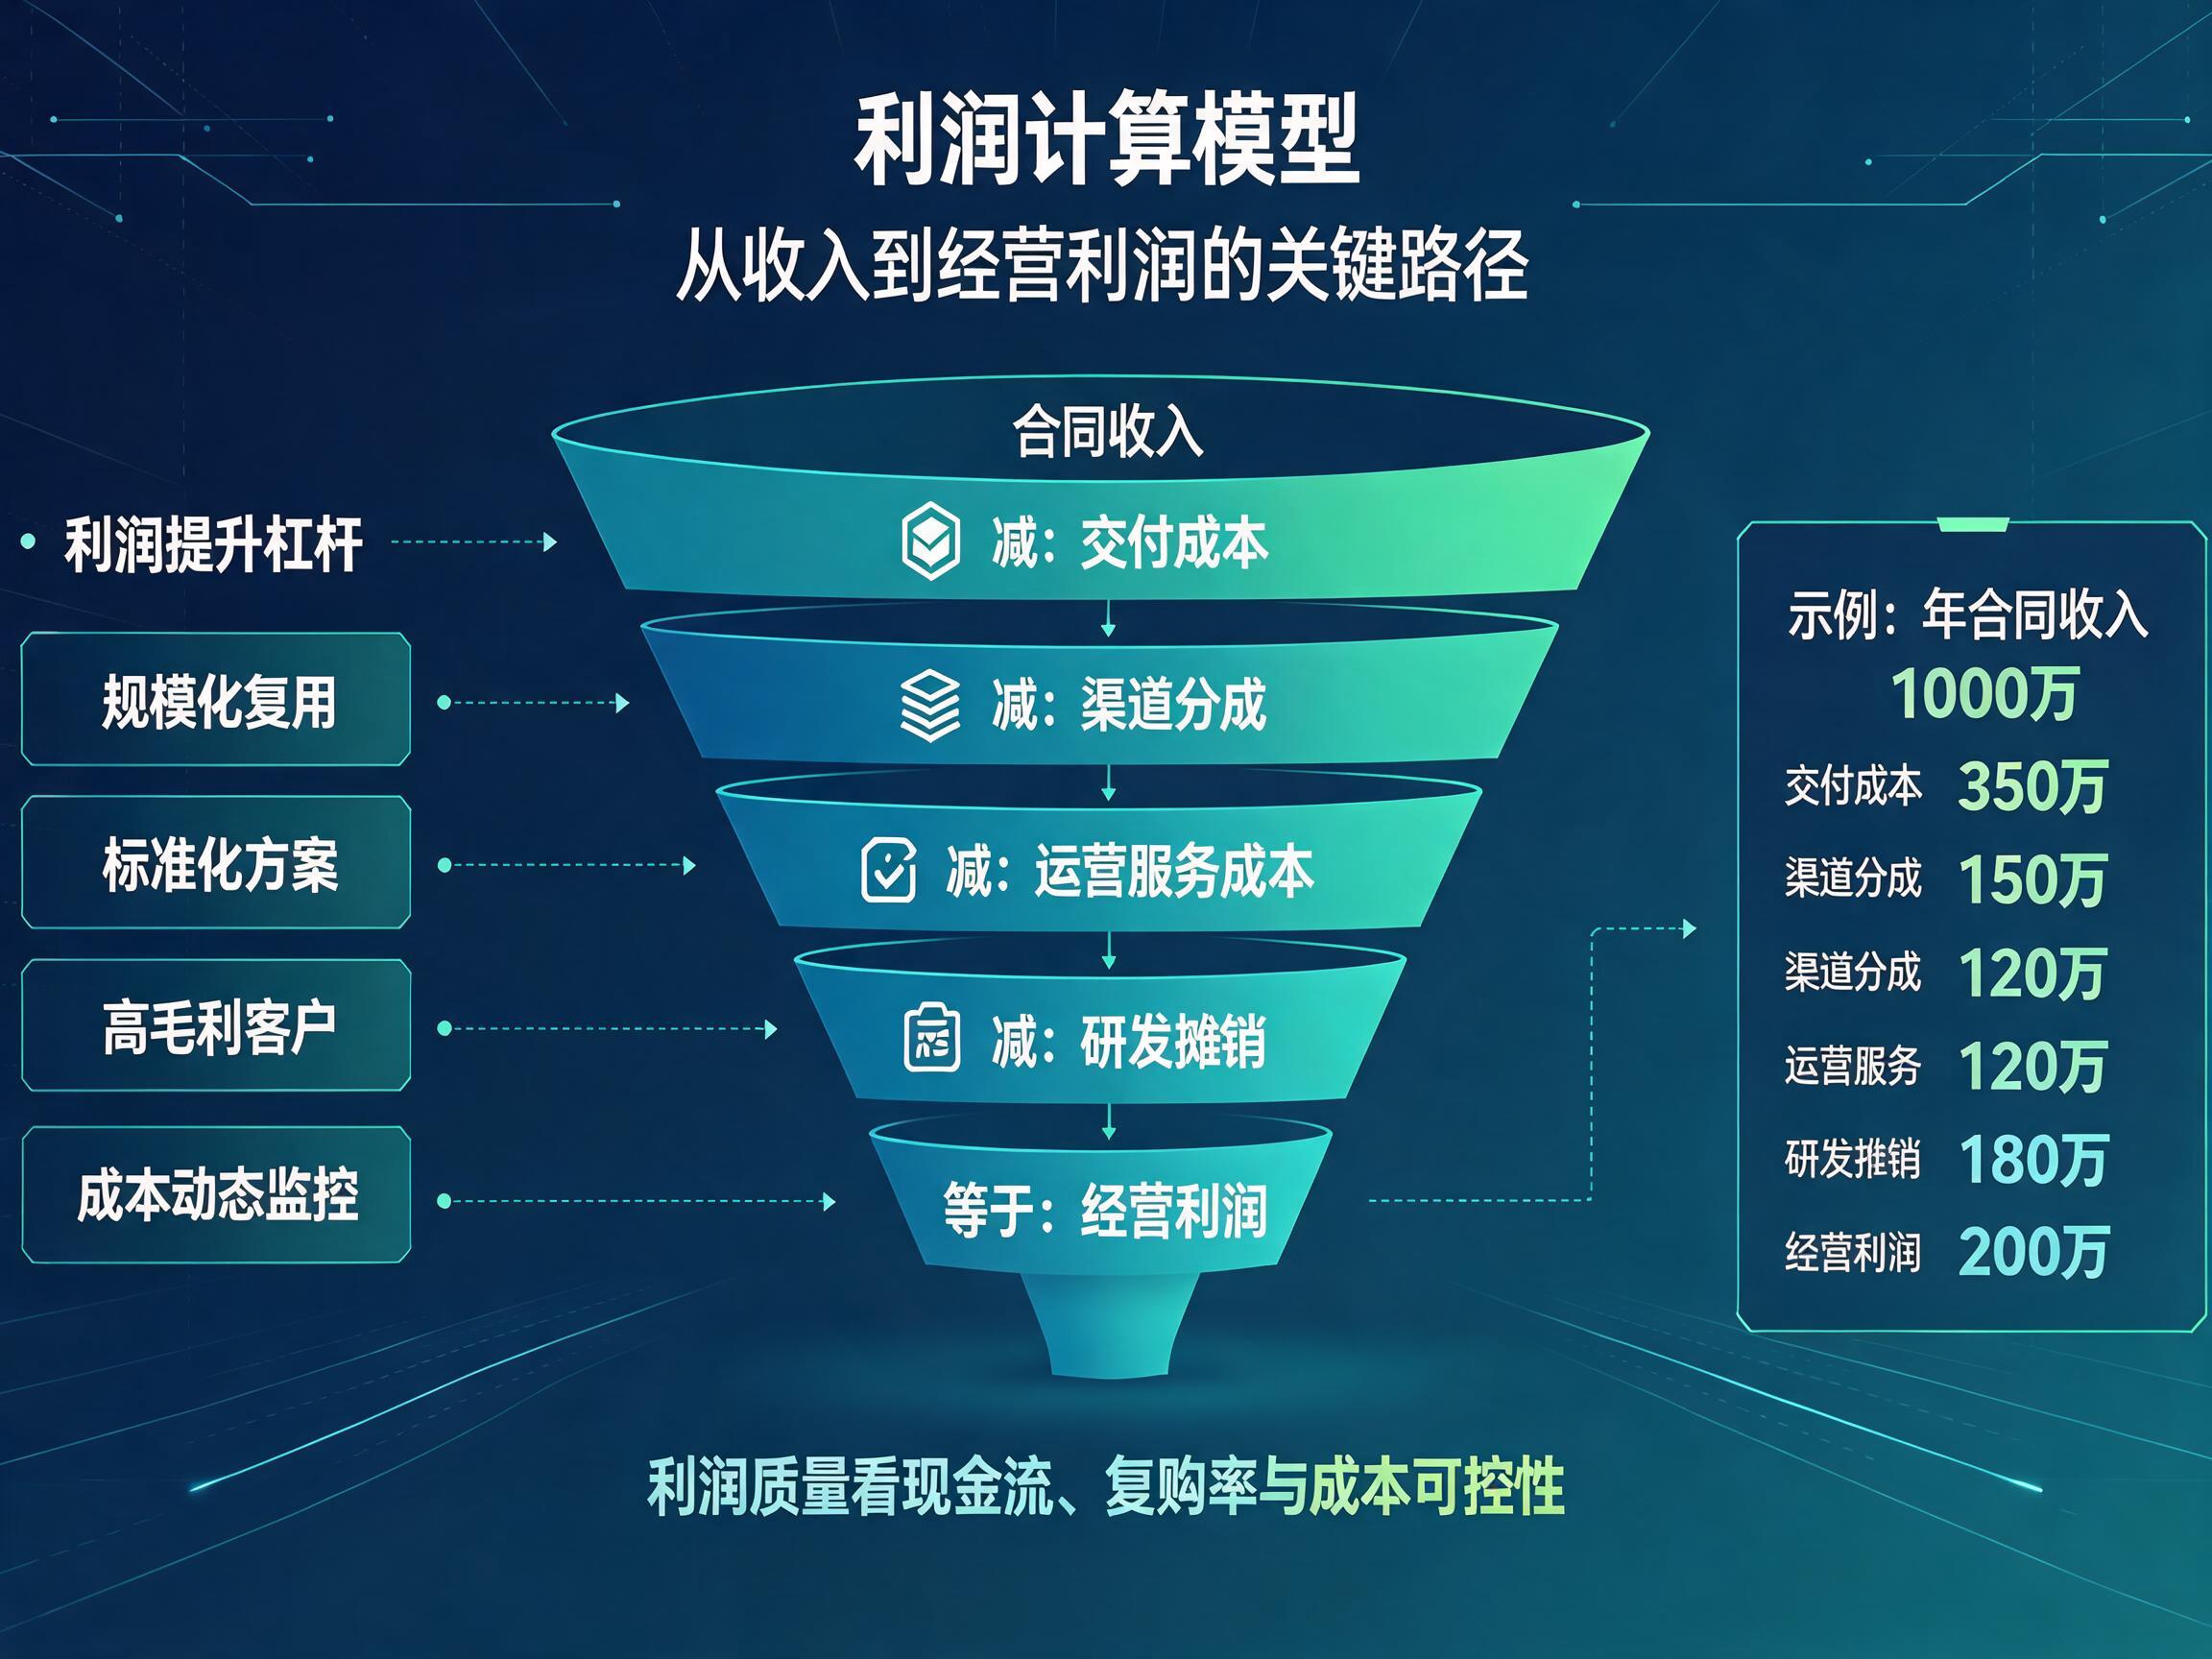
过去一年,笔者帮多个AI产品团队梳理财务口径时反复看到同一类问题:产品负责人报的毛利率是85%,财务按全成本核算后只有55%,到年底算净利润又掉到35%以下。问题几乎都出在成本口径上——只算了GPU训练成本,漏掉推理成本、数据标注返工、客户实施人天超支,以及运维客服这类"算力之外"的直接成本。
本文用一套最小可运行的Python单位经济模型(Unit Economics),把AI产品财务核算的六个关键问题一次讲清:真实净利润怎么算、毛利率健康线在什么区间、LTV/CAC是否达标、回收周期该压到几个月、单功能迭代ROI怎么核、技术债与数据飞轮如何在利润表上平衡。文末代码复制即可运行,读者可直接替换成自家数据。
一、环境准备:先统一"成本口径"🧮
财务核算里90%的争论不是算法问题,而是口径问题。做模型之前,先确认环境与口径基线:
| 项目 | 说明 |
|---|---|
| Python | 3.10+(本文模型仅用标准库,无需第三方依赖) |
| 操作系统 | Windows / macOS / Linux 均可 |
| 运行验证 | python ai_unit_economics.py |
| 计量口径 | 权责发生制,成本按月摊销,跨年按比例归集 |
成本归集的原则只有一条:凡是"为了把产品交付给客户并让客户持续使用"而发生的支出,都属于直接成本。 这条原则会直接决定你算出来的毛利率是85%还是55%。
二、问题复现:为什么AI产品的账面毛利总是虚高
先复现最常见的错误口径。很多团队的成本模型长这样:
# 错误口径示例:只算训练算力,忽略推理、数据、交付
revenue = 100.0   # 年度收入(万元)
compute = 15.0    # GPU训练算力
gross_margin = (revenue - compute) / revenue * 100
print(f"毛利率 = {gross_margin:.1f}%")  # 输出 85.0%
复现步骤:
- 收入100万,训练算力15万,算出"毛利率85%";
- 产品经理拿着85%去定折扣、谈大客户、申请获客预算;
- 年终审计时财务把数据标注、客户实施、运维客服全部归集,毛利率瞬间跌到55%,净利润率只剩30%左右,管理层集体懵掉。
典型误报日志:账面毛利率 85.0%,客户续费率 80%,一片大好;审计口径毛利率 55.0%,净利润率 37.0%,结论反转。
问题不在于有人造假,而在于AI产品的成本结构与纯软件完全不同,沿用"SaaS毛利率=收入-服务器"的心智模型必然失真。下面给出完整拆解。
三、核心方案:五层成本拆解、健康线基准与四个决策指标📊
3.1 直接成本五层全表
| 成本层 | 科目明细 | 年收入100万口径的典型占比 | 最常见的漏算点 |
|---|---|---|---|
| 算力-训练 | GPU/TPU租赁或折旧、实验算力 | 10%~20% | 试点期算力未摊销到规模化阶段 |
| 算力-推理 | 在线推理、向量检索、带宽 | 5%~15% | 按调用峰值低估,成本随用量线性上涨 |
| 数据 | 采集、清洗、标注、质检返工 | 5%~15% | 只报首轮外包价,漏返工与抽检 |
| 交付 | 客户实施、定制开发、私有化部署 | 10%~25% | 按报价人天估算,实际常超支1.5倍 |
| 运维与服务 | SRE值班、告警、客服、工单 | 3%~8% | 只算机房,漏24小时值班与客服人力 |
3.2 真实净利润的计算公式
把五层直接成本全部归集后,净利润口径如下:
净利润率 = (收入 - 算力 - 数据 - 交付 - 运维 - 研发摊销 - 获客摊销) / 收入
两个容易被低估的摊销项必须单列:
- 研发摊销:AI模型迭代快,代码与模型结构的技术折旧远快于传统软件,建议按1.5~3年加速折旧;
- 获客摊销(CAC摊销):把获客成本按客户生命周期分摊进利润表,而不是一次性计入,否则新客多的季度利润会剧烈波动。
3.3 毛利率健康线:AI产品应卡在哪个区间
| 业务形态 | 健康毛利率参考区间 | 说明 |
|---|---|---|
| 纯软件SaaS(无重算力、无定制) | 75%~85% | 传统参考,AI产品不能直接套用 |
| AI标准品(算力+数据+交付为直接成本) | 55%~70% | 本文推荐的AI产品健康线 |
| AI+项目制交付(实施占比高) | 40%~55% | 可存活,但难规模化扩张 |
| 低于35% | 警戒线 | 定价或成本结构需要重构 |
当前差距参考:按"算力+数据+交付"全口径统计,笔者参与过的多个AI项目实测毛利率多在35%55%,比健康线下限低520个百分点。主要缺口来自两点:推理成本在规模化后普遍被低估30%以上,实施交付人天普遍超支50%。该值为行业实践观察,非审计口径,请以自家财务系统归集结果为准。
毛利率低于健康线时,先别急着加收入——毛利率本质是定价自由度,毛利太低意味着每多卖一单就多亏一单。
3.4 LTV/CAC:3:1到底怎么算
LTV和CAC必须统一到"毛利口径",不能用收入口径算LTV:
LTV = 客单价(年) × 毛利率 × 平均客户生命周期(年)
CAC = (销售费用 + 市场费用 + 售前/PoC成本) ÷ 新增客户数
LTV / CAC ≥ 3 为健康线
| LTV/CAC | 判定 | 建议动作 |
|---|---|---|
| > 5 | 增长投入不足 | 可以加大获客预算 |
| 3 ~ 5 | 健康 | 维持当前投放节奏 |
| 1 ~ 3 | 需优化 | 压CAC或提留存,优先修转化漏斗 |
| < 1 | 危险 | 每获一客都在亏钱,停止扩张 |
最常见的失真点:CAC漏掉售前团队人天与PoC(概念验证)算力。AI大客户成交前往往要做1~2个月PoC,这部分成本常被记到"研发"或"市场活动"里,导致CAC被低估一半,LTV/CAC虚高到好看却不可信。
3.5 客户投资回收周期:几个月内必须回本
回收周期(月) = CAC ÷ (客单价(年) × 毛利率 ÷ 12)
参考健康线:
| 业务类型 | 健康回收周期 | 说明 |
|---|---|---|
| 纯B2B SaaS | ≤ 12个月 | 行业通行健康线 |
| AI标准品(含轻交付) | ≤ 12~18个月 | 建议按12个月作为内部红线 |
| AI+重实施项目 | 超出18个月需预警 | 重实施会让现金流承压 |
回收周期比LTV/CAC更贴近现金流现实:LTV/CAC达标但回收期超过24个月,说明增长靠垫资,销售规模越大现金流越紧。建议把"回收期≤12个月"设为获客决策的硬门槛。
3.6 单功能迭代与市场实验的ROI核算
功能迭代不是拍脑袋"做了再说",用同一套模型回答"要不要做":
ROI = (年化增量收益 - 增量投入) ÷ 增量投入
增量收益 = 增量收入 + 成本节省(工单下降、算力下降、续费提升)
增量投入 = 研发人天 + 增量算力 + 标注/实验费用
判定规则建议双指标并用:
- ROI > 100%,说明方向值得做;
- 静态回收期 ≤ 3个月,说明见效够快,适合作为市场实验;超过3个月则先缩小范围、做灰度验证再放大。
例如:质检AI功能迭代投入3万元(研发1.5万、增量算力1万、标注0.5万),带来年化客服工单下降节省6万元、续费率提升带来收入增量2万元,合计8万元。ROI=(8-3)/3=167%,但静态回收期=3/(8/12)=4.5个月,超过3个月实验红线——结论不是不做,而是先对20%客户灰度,验证收益后再全量。
3.7 技术债折旧与数据飞轮的财务平衡
技术债在利润表上是"负资产":代码腐化、模型结构过时导致的返工,本质是过去决策的延迟成本。建议做法是把技术债显性化——每年按研发预算的10%~20%计提"技术债还债预算",摊入当期成本。当技术债摊销占研发总投入超过20%,应暂停新功能、优先重构,否则毛利会被隐性返工持续侵蚀。
数据飞轮则是"时间资产":每轮推理产生的反馈数据让模型效果提升,效果提升带来留存提升,留存提升最终体现为毛利改善(同收入下标注成本下降、续费收入上升)。财务上不建议把数据资产直接资本化进利润表——审计与税务风险高;更稳妥的做法是:
- 数据治理投入单独立账,视作长期投资跟踪,不进当期损益做负项;
- 用"数据质量指标→留存提升→毛利率改善"的因果链,在季度经营会上展示飞轮价值;
- 决策时给数据飞轮项目更高的耐心:它的ROI是滞后的,不能拿单功能迭代的3个月回本标准一刀切。
四、验证测试:完整模型跑三个决策场景
以下代码完整可运行,覆盖毛利率口径、LTV/CAC/回收期、功能迭代ROI三类决策:
# ai_unit_economics.py
# Python 3.10+,仅用标准库,直接运行:python ai_unit_economics.py

from dataclasses import dataclass


@dataclass
class CostBreakdown:
    """AI产品年度成本拆解(单位:万元/年)"""
    revenue: float   # 年度收入
    compute: float   # 算力:训练 + 推理(含GPU折旧)
    data: float      # 数据:采集 + 标注 + 质检返工
    delivery: float  # 客户实施 + 定制开发人天
    ops: float       # 运维SRE + 客服支持
    rnd_amort: float # 研发摊销(技术债按1.5~3年加速折旧)
    cac_amort: float # 获客成本摊销(按客户生命周期分摊)


def gross_margin(m: CostBreakdown, include: set) -> float:
    """按指定成本口径计算毛利率(%)"""
    direct = 0.0
    for key in ("compute", "data", "delivery", "ops"):
        if key in include:
            direct += getattr(m, key)
    return (m.revenue - direct) / m.revenue * 100


def net_margin(m: CostBreakdown) -> float:
    """净利润率(%):把直接成本与摊销全部扣掉"""
    total = (m.compute + m.data + m.delivery + m.ops
             + m.rnd_amort + m.cac_amort)
    return (m.revenue - total) / m.revenue * 100


def ltv(arpu_year: float, gross_margin_pct: float, life_years: float) -> float:
    """客户终身价值:按毛利口径计算"""
    return arpu_year * gross_margin_pct / 100 * life_years


def cac(sales: float, marketing: float, presales: float, new_customers: int) -> float:
    """客户获取成本:销售 + 市场 + 售前,除以新增客户数"""
    return (sales + marketing + presales) / new_customers


def payback_months(arpu_year: float, gross_margin_pct: float, cac_value: float) -> float:
    """回收周期(月):CAC / 单月毛利贡献"""
    monthly_margin = arpu_year * gross_margin_pct / 100 / 12
    return cac_value / monthly_margin if monthly_margin else float("inf")


def roi(gain: float, investment: float) -> float:
    """单功能迭代/实验 ROI(%)"""
    return (gain - investment) / investment * 100


if __name__ == "__main__":
    m = CostBreakdown(
        revenue=100.0, compute=15.0, data=10.0,
        delivery=15.0, ops=5.0, rnd_amort=10.0, cac_amort=8.0,
    )
    print(f"[1] 只看算力口径,毛利率 = {gross_margin(m, {'compute'}):.1f}%")
    print(f"[2] 真实口径(算力+数据+交付),毛利率 = "
          f"{gross_margin(m, {'compute', 'data', 'delivery'}):.1f}%")
    print(f"[3] 再加运维客服,毛利率 = "
          f"{gross_margin(m, {'compute', 'data', 'delivery', 'ops'}):.1f}%")
    print(f"[4] 净利润率(扣研发+获客摊销) = {net_margin(m):.1f}%")

    l, c = ltv(12.0, 55.0, 2.5), cac(30.0, 15.0, 5.0, 10)
    pb = payback_months(12.0, 55.0, c)
    print(f"[5] LTV = {l:.1f}万,CAC = {c:.1f}万,"
          f"LTV/CAC = {l / c:.2f},回收周期 = {pb:.1f}个月")
    print(f"[6] 单功能迭代:年化收益8万、投入3万,ROI = {roi(8.0, 3.0):.1f}%,"
          f"静态回收期 = {3 / (8 / 12):.1f}个月")
输出与决策对照:
| 决策场景 | 只看算力口径(错误) | 真实口径(本模型) | 健康线参考 | 决策建议 |
|---|---|---|---|---|
| 毛利率 | 85.0% | 55.0%~60.0%(含运维55.0%) | 55%~70% | 用55%去谈折扣与定价 |
| 净利润率 | 未核算 | 37.0% | 成长型15%以上 | 可持续投入研发与获客 |
| LTV/CAC | 未核算 | 3.30 | ≥ 3 | 达标,可适度加大获客 |
| 回收周期 | 5.9个月(按85%错算) | 9.1个月 | ≤ 12~18个月 | 健康;警惕重实施客户超支 |
| 功能迭代ROI | 未核算 | ROI=167%,回收期4.5个月 | 3个月回本红线 | 先灰度20%再全量 |
测试环境说明:以上为单机Python 3.10演示数据,数值为便于理解的示意口径;实际使用时替换为自家财务归集数据即可,模型逻辑不变。
五、总结升华:三条可迁移的技术认知✅
- 口径一致比数字精确更重要。毛利率85%还是55%,差的不是计算精度,而是"算力之外的成本是否入账"。所有健康线、LTV/CAC、回收期比较,必须先锁定同一直接成本口径,否则跨团队、跨季度对比全部失真。
- 毛利率是定价自由度,净利润率是增长自由度。毛利率低于健康线时,先修成本结构或定价,再谈投放与扩张;否则每卖一单都在透支下一轮融资。
- 财务模型的价值不在预测得准,而在"决策可复算"。把技术债折旧、数据飞轮建账之后,任何功能迭代、市场实验都能用同一套模型回答"要不要做、做多大、多久回本",避免老板拍板和部门博弈。
文末回到开头那个问题:AI产品真实毛利率该是多少?按"算力+数据+交付"全口径,55%~70%是健康区间;如果你的产品在40%以下,问题大概率不在销售,而在成本结构与定价模型本身。欢迎在评论区用你团队的毛利率和回收周期做对照,讨论哪些成本科目最难归集。

有“AI”的1024 = 2048,欢迎大家加入2048 AI社区
更多推荐
 6
 0
- 0


 已为社区贡献1条内容

所有评论(0)